臺東縣稅務局部分房屋稅稽徵案件未依實際使用情形核課,審計機關促請改善,已釐正稅籍並依法補徵稅款
臺東縣稅務局(下稱稅務局)辦理房屋稅稽徵作業,經審計部臺灣省臺東縣審計室查核發現,部分稽徵案件未依實際使用情形核課稅捐,經函請研謀改善,已查明並釐正稅籍資料,依法補徵或改課房屋稅計349萬餘元,維護租稅公平。
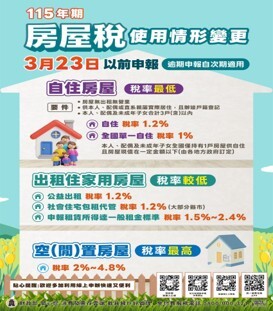
審計室指出,依房屋稅條例第3條規定,房屋稅,以附著於土地之各種房屋,及有關增加該房屋使用價值之建築物,為課徵對象。臺東縣房屋稅徵收自治條例第3條規定,住家用房屋供自住、公益出租人出租使用,稅率為1.2%;非住家用供營業、私人醫院、診所或自由職業事務所使用房屋,稅率為3%。另臺東縣簡化評定房屋標準價格及房屋現值作業要點第4點規定,稽徵機關核計房屋現值時,對房屋之構造、總層數及面積等,應依建築管理機關核發之使用執照所載資料為準。
然而,審計室於113年9月查核發現,臺東縣轄內部分房屋已申報登錄為租賃案件,仍按自住使用稅率課徵;部分土地已搭建鐵皮屋或興建建物使用,惟查無房屋稅課稅資料;部分營業人設籍之房屋仍按住家用稅率課徵;另有房屋核課之課稅面積、構造別及總層數,與使用執照等建物登記資料不符或存有差異等情事,審計室遂於114年1月函請稅務局查明適法妥處。
審計室表示,經追蹤改善情形,稅務局已於115年7月完成清查並釐正房屋稅稅籍資料,依法補徵或改課房屋稅計273筆、金額349萬餘元,嗣後將加強辦理房屋稅稅籍資料及使用情形清查作業,以維護租稅公平。
發布單位:
臺東縣審計室(發布日期:2026-11-05)
被審核機關:
臺東縣稅務局
施政主題細項:
財政稅務、地方自治事項
 臺東縣稅務局部分房屋稅稽徵案件未依實際使用情形核課案.pdf