臺東縣稅務局部分地價稅稽徵案件未依實際使用情形核課,審計機關促請改善,已清查並補徵稅額
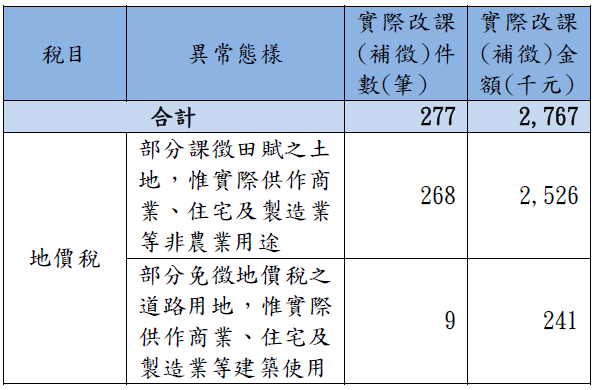
臺東縣稅務局(下稱稅務局)辦理地價稅稽徵作業,經審計部臺灣省臺東縣審計室查核發現,部分土地未依實際使用情形核課地價稅,經函請研謀改善,已釐正稅籍資料,並依法補徵或改課地價稅計276萬餘元,以維護租稅公平。
審計室指出,依據土地稅法第22條規定,非都市土地依法編定之農業用地或未規定地價者,徵收田賦;都市土地依都市計畫編為農業區及保護區限作農業用地使用、公共設施尚未完竣前、依法限制或不能建築及公共設施保留地仍作農業用地使用者,始得徵收田賦;另土地稅減免規則第9條規定,無償供公眾通行之道路土地,經查明屬實者,在使用期間內,地價稅或田賦全免。
然而,審計室於114年9月查核發現,臺東縣轄內部分課徵田賦之土地,惟實際供作商業、住宅及製造業等非農業用途;部分免徵地價稅之道路用地,惟實際供作商業、住宅及製造業等建築使用,未依規定改課地價稅,審計室遂於114年12月函請稅務局查明妥處。
審計室表示,經追蹤改善情形,稅務局已於115年7月完成清查及釐正土地稅籍資料,並依法補徵或改課地價稅計277件、金額276萬餘元,並持續加強轄內地價稅及使用情形清查作業,以健全土地稅籍,維護租稅公平。
發布單位:
臺東縣審計室(發布日期:2026-09-18)
被審核機關:
臺東縣稅務局
施政主題細項:
財政稅務
 臺東縣稅務局部分地價稅稽徵案件未依實際使用情形核課案.pdf